


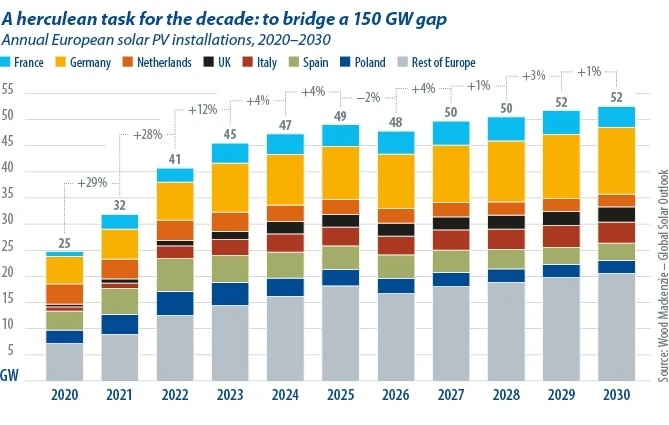
Es mag sich wie eine alte Nachricht anfühlen, mitten im Jahr 2023 über 2022 zu sprechen, aber die Auswirkungen des entscheidendsten Jahres für die Energiemärkte seit Jahrzehnten werden bis 2030 zu spüren sein. Die Europäische Kommission hat ihre Solarziele verdoppelt, um im Rahmen ihres REPowerEU-Plans den russischen Erdgasverbrauch zu senken. Ziel ist es, bis 2025 insgesamt 415 GW Solarenergie zu erzeugen, in diesem Jahrzehnt bis zu 750 GW. Das Ausmaß der Ambitionen ist beispiellos: Europa will seine Kapazität in acht Jahren verdreifachen. Die Dekarbonisierung ist zwingend erforderlich und auch die Energiesicherheit steht im Rahmen der EU-Solarstrategie im Vordergrund.
Auf regulatorischer Ebene haben Steuern und Obergrenzen für unerwartete Gewinne von Energieunternehmen in den Mitgliedsstaaten die Risikoprämien erhöht, insbesondere für durch Händler-Solar- und Stromabnahmeverträge (PPA) unterstützte Projekte, wobei weitere Verlängerungen den Ausbau wahrscheinlich verlangsamen werden.
Da die Stromrechnungen im Euroraum in den letzten 18 Monaten um durchschnittlich 38 Prozent gestiegen sind, hat das jährliche Kapazitätswachstum der dezentralen Solarenergie im vergangenen Jahr alle Rekorde gebrochen. In den wichtigsten EU-Märkten beliefen sich die Installationen in Privathaushalten auf fast 15 GW, während der Zubau im Gewerbe- und Industriebereich auf 13 GW stieg.
Unternehmens-PPAs
Das Basisszenario von Wood Mackenzie geht davon aus, dass Europa bis 2030 fast 400 GW Solarenergie hinzufügen wird, was bedeutet, dass die EU ihr Ziel um fast 150 GW verfehlen wird – mit einer heutigen Gesamtkapazität von etwa 200 GW. Die einzige Möglichkeit, diese Lücke zu schließen, besteht darin, Netz-, Genehmigungs- und Lieferkettenbeschränkungen anzugehen.
Unternehmens-PPAs werden die Solarenergie von Energieversorgern vorantreiben, da strengere Umwelt-, Sozial- und Corporate-Governance-Anforderungen (ESG) sowie strukturell höhere Stromkosten Anreize für die Einführung von Unternehmen schaffen. Spanien bleibt Europas größter PPA-Markt, aber die Volumina in Deutschland, Frankreich und Polen nehmen zu.
Lokale Widerstände und Genehmigungsverfahren werden das Wachstum weiterhin verlangsamen, insbesondere in Italien, und in den Niederlanden, wo in den letzten Jahren Engpassmanagement eingesetzt wurde, sind Netzprobleme akut.
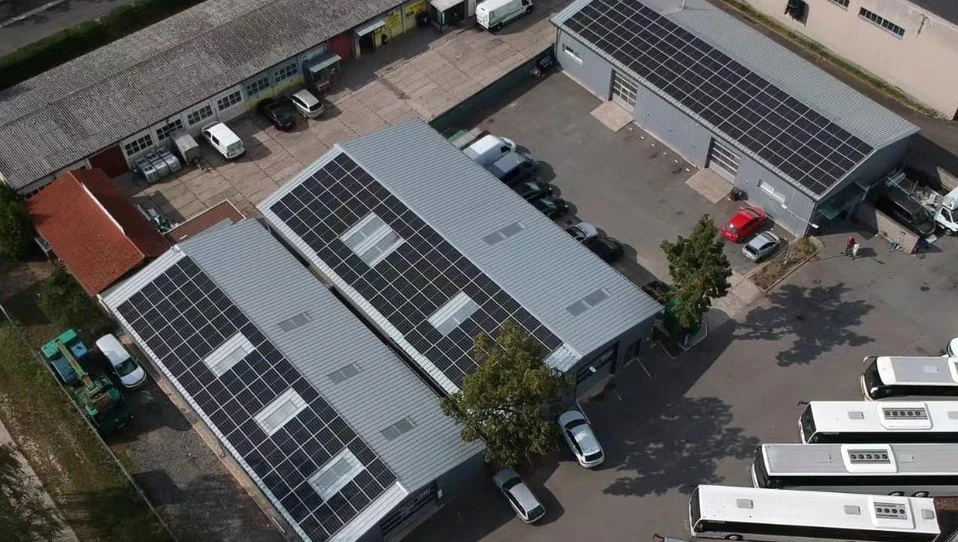
REPowerEU setzt auf Solaranlagen auf Dächern, da diese modular aufgebaut sind und der Kontinent über ein enormes, ungenutztes Potenzial verfügt. Die European Solar Rooftop Initiative strebt in ihrem konservativen Szenario eine Kapazitätssteigerung von 52 bis 58 GW bis 2025 an. Dies ist ein ehrgeiziges, aber erreichbares Ziel angesichts strukturell höherer Endkundenstrompreise und einer Rückkehr zu einem Abwärtstrend bei den Komponentenkosten. Wir gehen davon aus, dass die Stromgestehungskosten (LCOE) der verteilten Solarenergie in diesem Jahrzehnt durchschnittlich um fast 30 Prozent sinken werden.
Einstellungen auf dem Dach
Da die Nettomessung durch eine weniger großzügige Vergütung für Prosumer-Stromnetzexporte ersetzt wird, stützt sich das Instrumentarium der Europäischen Kommission zur Maximierung der Photovoltaik auf Dächern auf Bauvorschriften, die von 2026 bis 2028 in Kraft treten und auch Energiegemeinschaften unterstützen werden. Es ist unklar, wie viele Mitgliedstaaten Mandate anwenden werden, welche Ausnahmen gewährt werden und ob zusätzliche Investitionszuschüsse oder Steueranreize die Einführung unterstützen werden.
Ungeachtet dessen wird die Solarenergie für Privathaushalte bis 2030 Schritt halten und der Sektor muss Kunden mit niedrigem und mittlerem Einkommen und kollektive Systeme für Wohnungen anziehen. Energiegemeinschaften werden dazu beitragen, die Solarenergie für Privathaushalte zu demokratisieren.
Die Vorabkosten bleiben die größte Eintrittsbarriere für Haushalte. Abonnementbasierte Eigentumsmodelle von Drittanbietern könnten finanzielle Zwänge lindern und die mit unterdurchschnittlichen Installationen verbundenen Technologierisiken mindern.
Die Elektrifizierung von Heizung und Verkehr wird bis 2025 an Fahrt gewinnen. Wärmepumpen und Ladestationen für Haushaltselektrofahrzeuge (EV) werden die Solarenergie in Privathaushalten weiter vorantreiben. Mit steigender Hauslast steigen auch die Stromkosten, was die Photovoltaik auf dem Dach stärkt.
Die Vorabkosten werden erneut eine Hürde darstellen, sodass Wärmepumpen und Ladegeräte für Elektrofahrzeuge Subventionen und zinslose Finanzierung sowie Verbote für Erdgasheizungen und Fahrzeuge mit Verbrennungsmotor erfordern.
Zusammen mit Energiespeicherlösungen für Privathaushalte wird die Elektrifizierung von Heizung und Verkehr dazu beitragen, den Energieverbrauch von Privathaushalten und Spitzenstromerzeugungsprofile zu harmonisieren und so für Netzflexibilität zu sorgen. Dies wird ein unschätzbarer Vorteil sein, da die Regierungen die Entschädigung für überschüssige Stromexporte aus dem Netz schrittweise abschaffen. Die Argumente für die Maximierung des Eigenverbrauchs werden nur zunehmen.
Im Bereich der kommerziellen Solarenergie werden die 2026-27 Dachmandate für Gewerbegebäude wichtige Wachstumstreiber sein; zusammen mit der Volatilität der Einzelhandelsstromtarife und Verbesserungen bei der Installations- und Betriebskosteneffizienz.

Preise kritisch
Die Volatilität der Lieferkette stellt ein erhebliches Abwärtsrisiko für den zunehmenden Solarausbau in allen Segmenten dar. Die Inflation der Ausrüstungskosten seit 2020 hat in ganz Europa bereits zu Projektstornierungen und einer Unterzeichnung von Auktionen geführt, da die Höchstgebotspreise im Vergleich zu den Stromgestehungskosten und den PPA-Preisen der Unternehmen weiterhin niedrig sind.
Allerdings beginnen die Preise für PV-Komponenten zu sinken und werden weiter sinken, da sich Angebot und Nachfrage stabilisieren. Diese Geschichte des allgemeinen Kostenrückgangs könnte jedoch anders aussehen, wenn die Europäische Kommission ihr Ziel erreicht, die Akzeptanz inländisch hergestellter Geräte für öffentliche Ausschreibungen zu erzwingen und so die Kosten für Entwickler zu erhöhen.
Diese Lokalisierungsstrategie ist teilweise eine Reaktion auf den Inflation Reduction Act in den Vereinigten Staaten, stellt aber auch einen Vorstoß zur Diversifizierung des europäischen PV-Technologieangebots weg von China dar, und zwar in einem Umfeld erhöhter geopolitischer Spannungen. Wenn sich diese Bemühungen verfestigen und durch lokale Content-Anforderungsrichtlinien ergänzt werden, könnten die Preise für PV-Komponenten zwischen 10 und 40 Prozent steigen. Das wird davon abhängen, inwieweit die EU eine Rückverlagerung der gesamten Lieferkette für die PV-Herstellung durchsetzt.
